存储景气上行:长鑫拒绝苹果,AI需求助力三家存储芯片企业盈利预期大涨
10月26日,一则科技新闻登上了热搜。科技媒体Wccftech在10月25日爆料,苹果与中国存储厂商长鑫科技沟通,希望拿到比美光、三星、SK海力士更便宜的价格,遭到拒绝。长鑫科技不仅拒绝了苹果的需求,台湾服务器厂商也遭到了拒绝。
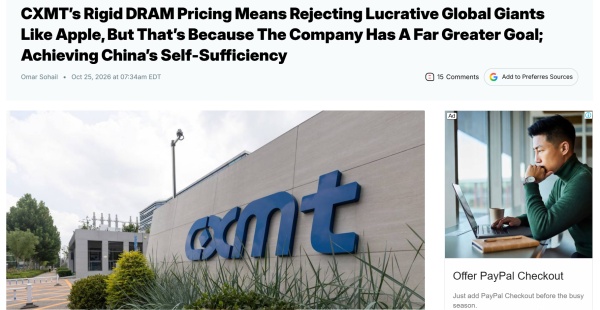
长鑫科技给出的回答是“拒绝外部订单,优先保障国内”,长鑫存储已经向小米等本地客户提供LPDDR6 DRAM,用于其自研的玄戒03平台,这些都表明了长鑫存储已经具备与三星、SK海力士和美光等厂商正面竞争的实力,目前唯一的瓶颈在于产能不足以充分满足市场需求。
近日,长鑫科技、江波龙、德明利相继披露了2026年前三季度财报预告,笔者结合最新的动态和财报预告,和大家分析一下存储行业的趋势。
受益AI基础设施建设扩张,长鑫存储获得高价值订单
据Gartner预测,2026年全球人工智能支出将达2.67万亿美元,同比增长49.5%,其中超一半投向基础设施领域。长鑫科技表示,DRAM作为数字经济的核心信息基础设施,其需求逻辑正从传统的配套元件转向决定AI算力效率的核心成本项,产业规模与增长持续性都被提升至新高度。
近日,长鑫科技、江波龙、德明利相继披露了2026年前三季度财报预告,最高营收预测达到2600亿至2700亿,江波龙前三季度营收预告在380亿至400亿,德明利营收达到285亿,这三个报告共同表明,存储正处于高景气区,但是驱动逻辑已经从“消费电子价格普涨”转向“AI算力与企业级存储拉动”,产业链利润明显释放,同时涨价边际贡献,后续更看企业级产品。
10月23日,从长鑫科技方面了解到,从中长期看,AI对数据吞吐的需求仍在迅速增长,DRAM作为战略性基础设施的地位将会更加强化;中国作为全球最大的半导体应用市场,提升DRAM自给能力也具有重要的现实意义,发展空间广阔。国际研究公司Yole分析认为,满足国内DRAM需求的目标可能要持续10年,最终的图景是华为、小米等中国厂商无需向三星或海力士采购内存。
在2025年成功扭亏为盈、实现少量盈利后,长鑫在2026年上半年的营收1503.1亿元,同比增长近9倍;2026年前三季度财报预告显示,长鑫科技前三季度的净利润将达到1310亿至1325亿,公司表示,AI 算力需求快速增长带动全球DRAM 供不应求、价格大幅上涨;公司推进产能建设、产品研发和工艺提升,提高单位晶圆产出及产能利用率,规模效应持续显现。
长鑫存储总裁曹堪宇于10月10日披露,公司计划年底推出基于4F²架构的新一代DDR5 RDIMM,相比主流6F²架构,芯片面积可缩减约30%,单片晶圆可切出更多芯片。面向服务器内存市场,具体规格及发布日期尚未披露。
相较目前主流6F2 架构,4F2 路线通过调整存储单元结构提升密度;公司自研VSG 晶体管采用垂直包围沟道结构,以增强栅控、改善漏电与短沟道问题,并优化字线、位线和结激活等工艺,已公开相关专利族超过300 件。
长鑫科技表示,“这是一个需要耐心、需要长期主义、需要永葆创业精神的行业。我们对全球和中国DRAM产业的中长期前景,保持坚定信心。
端侧AI存储和企业级存储成为核心增长引擎,江波龙前三季度净利润大增
10月15日,江波龙发布第三季度业绩预告显示,2026 年前三季度,公司实现的营业收入和净利润同比明显增长。净利润预计在140亿至149亿之间。较去年同期增长1864.55%至1990.84%。
其中,2026 年第三季度(7 月-9 月),公司实现营业收入为 139 亿元至159 亿元(同比增长 112.76%至 145.35%);实现归属于上市公司股东的扣除非经常性损益的净利润 37.53 亿元至 47.53 亿元。
江波龙披露,公司各项经营指标健康度进一步提升,尤其在存储晶圆价格高位的大环境下,实现第三季度经营性现金流量净额转正的重大跨越,并且实现期末资产负债率低于50%。
对于业绩大幅增长,江波龙在财报中披露是公司以自研芯片、自研软件架构为技术引领,寻求差异化发展路径,大客户、高端客户及全球化客户占比持续提升,产品与客户结构进一步优化,驱动公司 2026 年第三季度盈利能力仍保持在历史较高水平。
10月26日,德明利发布2026年三季度报告显示,公司前三季度实现营业收入285.55亿元,同比增长328.81%;归属于上市公司股东的净利润87.46亿元,同比增长32399.91%;扣非后归母净利润86.92亿元,同比增长17317.19%。
而对于前三季度来讲,公司产品与技术创新不断取得突破。UFS 4.1、mSSD、ePOP5x等高端新产品已在众多知名大客户处实现规模化商业应用,国际品牌Lexar、Zilia等全球化业务保持高速增长。公司持续深化端侧 AI 技术布局,相关技术合作范围进一步拓展至 AMD、高通、紫光展锐、全球领先 CPU 厂商等更多全球知名企业。
企业级存储和AI基础设施链条价值提升,德明利净利润飙涨
10月26日,德明利发布2026年三季度报告显示,公司前三季度实现营业收入285.55亿元,同比增长328.81%;归属于上市公司股东的净利润87.46亿元,同比增长32399.91%;扣非后归母净利润86.92亿元,同比增长17317.19%。其中,企业级存储销售收入达到82.37亿元,并且定位为“AI基础设施方案商”和“企业存储核心芯片提供商”。
江波龙也在推动UFS 4.1、mSSD、ePOP5x等高端新产品已在众多知名大客户处实现规模化商业应用,并且拓展与AMD、高通、紫光展锐等企业的合作。
其中,德明利在今年第三季度营收116.45亿元,同比增长356.64%;归母净利润27.29亿元,同比增长2902.75%。
对于业绩大幅增长,德明利在财报中解释称,报告期内存储行业景气,公司供应链稳定的同时加码研发推出自研主控,丰富产品矩阵、优化产品结构,企业级存储业务收入规模及收入占比进一步提升。